整店综合毛利率约 60%,投资回本周期 6 到 10 个月——这是继光香香鸡对外公布的两个数字,也最常被投资人记住。数字本身没有错,错的是读法。毛利率算的是商品卖出去之后能剩下多少,回本周期算的是经营净现金流什么时候能覆盖前期的全部开店投入,两者并不是一回事,在核算中不能混在一起看。
60%的综合毛利,具体扣除了哪些成本项目
单品食材毛利率的基础计算公式为“(售价-主食材原料成本)÷ 售价”。炸粉、调味撒粉、食用油、包装耗材以及加工损耗并未纳入该项计算,因此单品食材毛利率主要用于观察原材料成本结构,不能直接作为判断整店盈亏或回本周期的依据。
整店商品毛利率通常采用“(营业收入-全部食材及耗材成本)÷ 营业收入”进行测算。此时,房屋租金、员工薪酬、外卖平台抽成、营销推广以及日常水电杂费依然属于费用端支出,商品毛利率可以用来评估菜单的盈利空间,但并不等同于门店的最终纯利润。
在财务分析中,经营净现金流才是评估回本周期的核心指标,即月度实际现金收入扣除该月全部经营性现金支出后的净流入额。在实际经营中,经营者自身的劳动薪酬、各项税费、设备日常维护以及折旧往往容易被忽略;如果是夫妻亲自参与门店日常打理,同样需要将合理的劳动力成本计入支出账目。
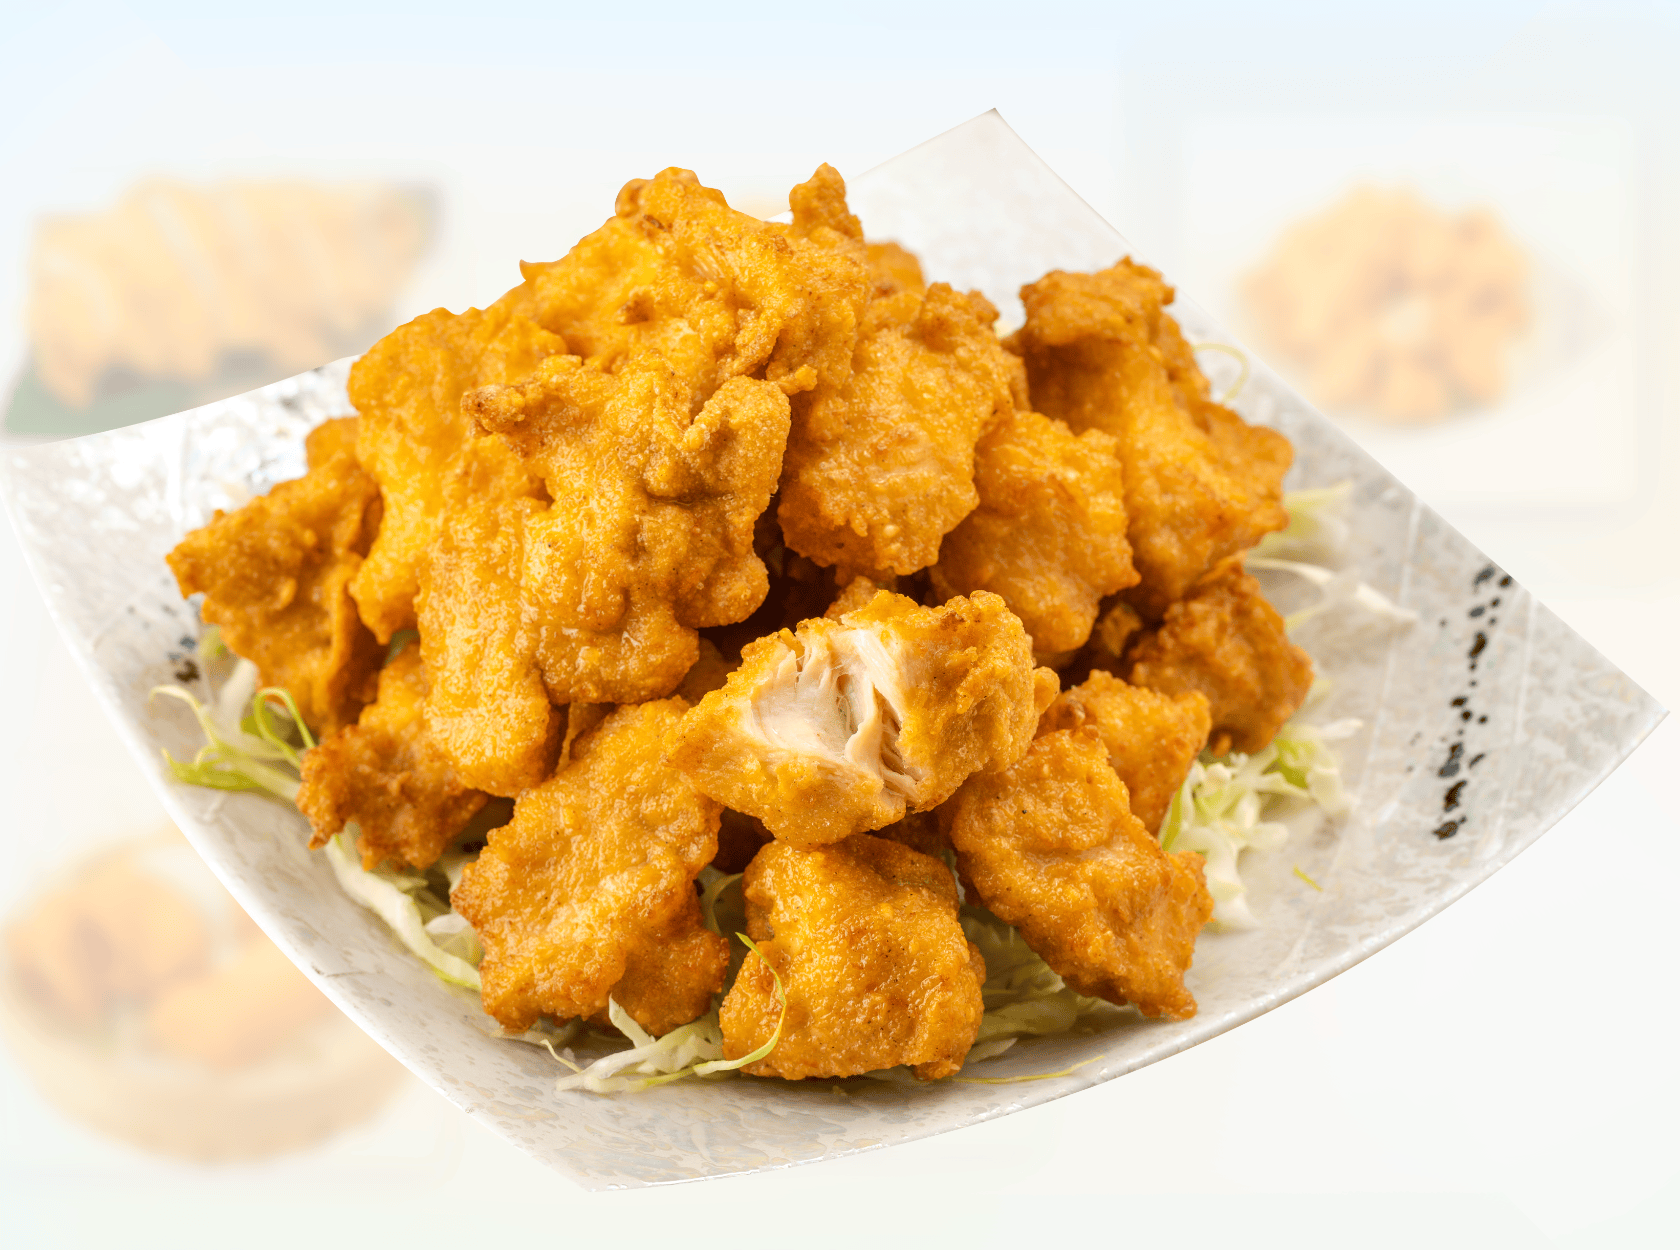
继光香香鸡招牌香香炸鸡
结合具体产品测算单份原材料成本
以香香炸鸡为例,单包原料进货价为 87 元,规格为 3 千克,按门店小份标准约可出餐 14 份。小程序和美团当前显示的售价为二十多元,计算时按实际成交价核算。按 87÷14 测算,单份主食材成本约为 6.21 元;单品毛利率还需结合实际成交价、辅料、油、包装和平台费用重新计算。
这项计算仅包含了主食材采购成本。3 千克原料按 14 份小份计算后,账面上尚有约 620 克原料;这部分重量变化需拆分为炸制失重、修整和操作损耗等。门店应同时记录投料生重和出锅熟重,再按实际数据计算损耗率。此外,专用裹粉、调味粉包、起酥油、一次性打包纸袋、平台促销立减以及佣金扣点,都需要在整店月度账目中完整扣除。
再以甘梅地瓜条为例,单包原料进货价为 21 元,约可制作 6 份,参考售价为 12 元。按 21÷6 测算,单份主食材成本约为 3.5 元,单品食材毛利率约为 70.8%。在评估整店盈利能力时,必须结合所有单品的实际销售占比、报损率与促销折让综合计算,不能以个别高毛利单品替代整体菜单的实际表现。
原料采购价、包装规格与终端售价均与具体城市和经营周期相关。在不同的经营区域,由于进货运费、租金水平和外卖竞争环境的差异,同一款产品的实际综合收益也会有所不同。
完整月度经营账目的核算维度
在评估加盟项目时,应选取城市能级、店型规模与租金水平相近的成熟门店,调取连续完整月份的实际运营数据。核心商圈商场店与下沉市场街边店的收入结构和成本构成截然不同,简单进行平均计算会掩盖真实经营状况。
在线下营收方面,需要将堂食销售数据与收银系统日结单、第三方支付渠道对账单进行交叉核验,不能仅以菜单标价推算实收金额;在线上外卖方面,需调取平台结算账单,扣除顾客退款、平台佣金抽成、配送费补贴以及商家自行承担的满减优惠,以实际到账净额作为收入基准。
在成本支出方面,原料采购入库单、日常领料单、定期盘点表、食材报损记录与包材消耗需要形成完整链条。固定支出包括房屋租金、物业管理费、商场扣点、租金递增条款以及品牌管理费;人工支出包括全职工资、社保、兼职劳务以及经营者自身的工时折算。
公用事业支出需结合水电费账单、设备总功率与每日实际营业时长进行测算。线上推广、团购折扣、外卖配送补贴、设备维保、清洁耗材以及日常杂费需单独归集。品牌在开业初期提供的阶段性补贴政策,不应直接套用为长期常规成本。
继光香香鸡门店收银操作培训
6到10个月回本周期的计算逻辑与前提条件
这里说的“前期总投入”,和 20 平方米标准店 154800 元的前期标准投资不是一回事。前期标准投资包括加盟费、培训费、设计费、履约保证金、标配设备、非标配设备和基础装修七项;前期总投入要在这个基础之外,再加上首批进货原料、证照办理费、房屋租赁押金、商铺转让费、开业营销投入以及初期流动周转金。在门店开业后,按月累计实际经营净现金流。当累计净现金流总额首次覆盖前期全部初始投入时,即为财务上的回本周期。
在分析“6 到 10 个月”回本参考时,需要明确四项前置条件:第一,月度现金流测算是否已经全额扣除了管理人员薪酬、税费、外卖抽成、物流运费与持续管理费;第二,计算周期是从支付加盟款、签订租约、进场装修还是从正式开业稳定运营起算;第三,统计数据是否客观包含了因选址不善调整或闭店的案例;第四,样本是否仅选取了处于黄金商圈的高业绩门店。
继光香香鸡公布的整店综合毛利率参考值约为 60%,回本周期参考为 6 到 10 个月。数据必须与具体的开店位置、面积店型、租金水平及完整成本支出结合阅读,理性看待不同门店的经营差异。
房屋租赁押金在前期投资测算中通常计为初始现金流出,在租期届满、物业全额退还押金时,再将其记入当期现金流入。
纳入淡季波动与成本上浮的压力测试
基准财务测算应按照同类型门店在常规经营月份的数据进行编制;同时,必须制定压力测试模型:将预估营业额下调一定比例,同时适度上调食材损耗率、外卖促销支出与用工成本。需要注意的是,房屋租金与品牌管理费属于刚性支出,不会因营收下滑而减少。
如果在压力测试下连续多个月份出现经营净现金流为负,说明该铺位的租金水平或产品定价模型需要重新调整。以平稳月份的数据作为投资预算依据,将销售旺季的峰值收益作为弹性空间,测算结果更具抗风险能力。
继光香香鸡产品实操培训
签约决策前需核实的关键经营记录
在进入正式签约前,建议向品牌方了解以下维度的参考信息:
- 同一城市能级、相近店型与租金区间的代表性门店月度收支记录;
- 门店收银系统 POS 日结单、外卖平台结算账单及采购盘点台账;
- 包含标准克重、出成率、油耗、撒粉配比、包装规格及合理损耗的单品成本卡;
- 前期开店投入的明细清单,以及各项费用的支付对象、节点与退款规则;
- 毛利率、经营净利润与投资回本周期的明确计算口径;
- 门店在不同经营周期内的调整与支持机制。
《商业特许经营信息披露管理办法》规定,特许人应当向被特许人披露被特许人的经营状况,包括投资额、销售水平、成本费用与毛利水平等信息,并说明数据来源。投资人应保持理性客观的财务测算逻辑。
开店问题
60%的毛利率是否处于行业合理区间?
如果 60% 的毛利率已经完整扣除了主辅食材、调味包、起酥油及包装耗材的综合成本,它客观反映了小吃品类在商品销售层面的盈利空间。以月实收营业额 10 万元测算,60% 毛利率对应 6 万元毛利额,门店的租金、人工、外卖抽成、水电及税费均需从这 6 万元中扣除;如果仅扣除单一主肉料成本,则无法反映真实的盈利水平。
单品食材毛利率 65%,整店毛利率能否达到 65%?
通常整店毛利率会低于主力单品的毛利率。例如,如果 70% 的销售额来自于毛利率 65% 的主打炸鸡,30% 的销售额来自于毛利率 45% 的搭配单品,加权平均毛利率约为 59%;若进一步扣除日常报损与营销折让,综合毛利率会有所调减。
仅参考单家标杆门店的经营数据是否充分?
单一样本并不充分。应综合参考同商圈、同店型且经营周期超过一年的多家门店数据,进行横向对比,避免以个别黄金铺位的峰值数据替代整体平均水平。
经营者亲自打理门店,人工成本是否需要计入?
必须计入。如果经营者全职参与门店运营,应按照当地同岗位员工的市场薪资标准计入人工成本,否则核算出的利润中实际包含了自身的劳动力报酬